
全球农业供需报告
——【编译】2026年11月美国农业部报告
注:世界农业供需及粮食展望报告(WASDE 报告)仅考虑在发布时已生效的贸易政策,并默认这些政策在预测期内持续有效。
小麦:本月预估2026/27年度美国小麦情况:供应量、出口量不变,消费量小幅下调,期末库存增加。消费量下调300万蒲式耳,均来自食品加工用小麦的减少。美国国家农业统计局(NASS)《面粉加工产品报告》显示,7月‑9月当季用于磨粉的小麦同比下降2%。小麦总出口量维持7.5亿蒲式耳不变,白小麦与硬红冬麦出口调整相互抵消。白小麦出口量上调,得益于其面向亚洲市场时持续强劲的销售和装运,相对其他出口国价格竞争力更强。与之相反,硬红冬麦因销售与装运持续低迷,出口量下调,目前已处于历史第二低位。所有小麦期末库存上调300万蒲式耳,达到7.43亿蒲式耳,但仍比去年低19%。基于NASS迄今公布的价格数据及对本营销年度剩余时间期货和现货价格的预期,2026/27年度小麦平均农场价格(SAFP)下调0.1美元/蒲式耳,降至6.3美元/蒲式耳。
本月预估2026/27年度全球小麦情况:供给量、消费量上调,贸易量小幅下调,库存规模增加。由于阿根廷、澳大利亚、哈萨克斯坦、乌克兰产量提升,全球供应量上调640万吨,达到11.104亿吨。阿根廷和澳大利亚步入收获季,天气条件持续向好,产量各上调150万吨,分别达到2300万吨、3250万吨。全球消费量上调170万吨,达到8.296亿吨,源于澳大利亚、哈萨克斯坦、乌克兰饲料及损耗用量增加,抵消了土耳其食品、种子与工业用小麦用量下降。全球贸易量下调30万吨,降至2.087亿吨。尽管俄罗斯、乌克兰已启用替代港口与运输方式,但黑海地区冲突持续导致其当前装运量仍长期低于历史均值,俄罗斯、乌克兰出口量各下调100万吨,分别降至3900万吨、1150万吨,其出口量下调部分超过澳大利亚、阿根廷增加部分。全球期末库存上调480万吨,达到2.808亿吨,增量大多来自乌克兰、阿根廷、俄罗斯、哈萨克斯坦。
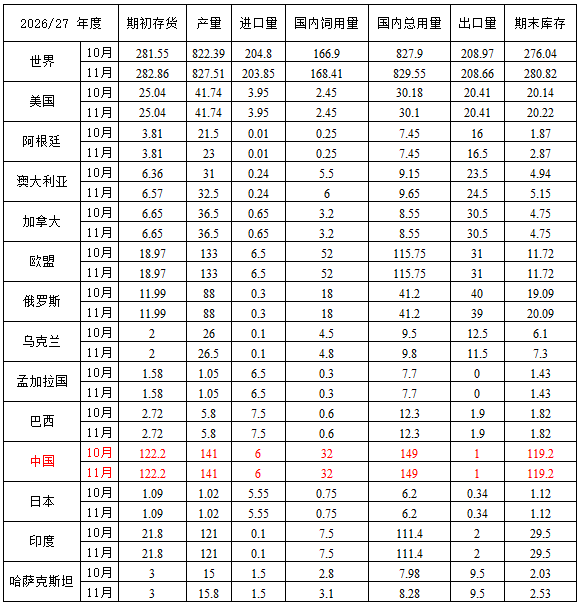
表1 小麦供需表(单位:百万吨)
粗粮:本月预估2026/27年度美国玉米情况:产量、消费量、出口量下调,期末库存减少。玉米产量下调1.41亿蒲式耳,降至159亿蒲式耳。单产下调1.6蒲式耳,降至每英亩179.6蒲式耳;收获面积维持8850万英亩不变。受产量下调影响,饲料及损耗用量下调2500万蒲式耳,降至60亿蒲式耳。结合当前装运与销售情况,出口量同步下调2500万蒲式耳,降至33亿蒲式耳。期末库存下调至18亿蒲式耳。2026/27年度玉米农场季节平均价格下调0.1美元/蒲式耳,降至4.6美元/蒲式耳。
本月预估2026/27年度全球粗粮情况:产量基本持平,贸易量上调,消费量下调,期末库存增加。全球粗粮产量预计为15.89亿吨,其中阿根廷、巴西、澳大利亚产量增加,抵消了美国和南非的产量减少。阿根廷玉米种植进度高于历史水平,种植面积有所扩大,产量上调200万吨,达到5700万吨。巴西玉米种植面积扩大,产量上调200万吨,达到1.41亿吨;高粱种植面积增加,产量上调150万吨,达到800万吨。墨西哥南部弃耕面积增加,玉米产量下调。澳大利亚和乌克兰增产超过俄罗斯减产部分,全球大麦产量上调100万吨,达到1.611亿吨。全球粗粮贸易量上调150万吨,达到2.554亿吨。澳大利亚大麦出口增加、巴西高粱装运量扩大,带动大麦、高粱贸易量上调。全球玉米贸易量下降,因乌克兰、美国、印度出口减少部分超过阿根廷增加部分。全球粗粮消费量降至16.13亿吨。中国玉米饲料用量下降,大部分被大麦、高粱消费上调抵消。巴西饲用需求增加带动玉米消费量上调。欧盟、澳大利亚、俄罗斯、墨西哥、中国、土耳其粗粮消费均下调。全球粗粮期末库存上调290万吨,达到3.162亿吨,主要来自乌克兰与中国玉米库存上调。
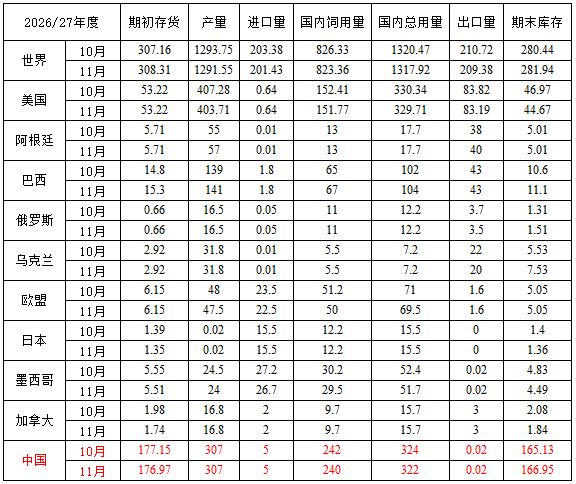
表2 玉米供需表(单位:百万吨)
稻米:本月预估2026/27年度美国稻米情况:供应量小幅下调,消费量、出口量不变,期末库存减少。供应量下调源于产量下调。根据NASS最新《作物生产报告》,单产下滑,产量下调至1.576亿美担。所有大米平均单产每英亩下降4磅,降至7664磅/英亩;期末库存下调10万美担,降至3990万美担。受加州中短粒大米农场价格下调影响,2026/27年度所有大米农场季节平均价格下调0.1美元/美担,降至15.1美元/美担。
本月预估2026/27年度全球稻米情况:全球供应量上调70万吨,达到7.38亿吨,尼日利亚、孟加拉国、泰国期初库存走高,叠加阿根廷、澳大利亚产量提升,共同推高供应量。全球消费量下调60万吨,降至5.382亿吨,主要源于孟加拉国以及多个非洲国家消费缩减。全球贸易量下调110万吨,降至6020万吨,主要是印度出口减少。全球期末库存上调130万吨,达到1.998亿吨,增量主要来自印度库存上涨。
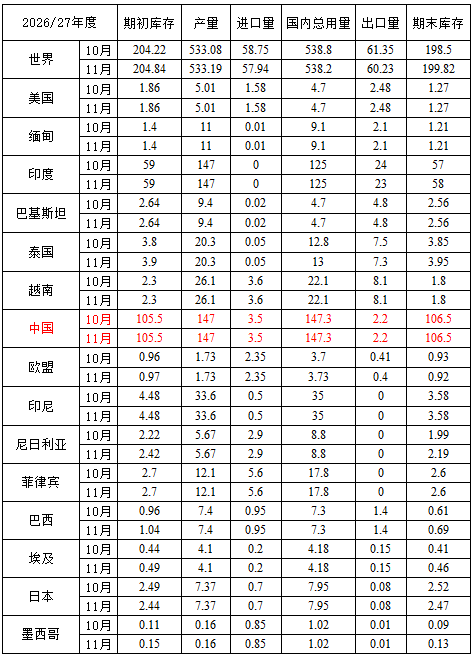
表3 大米供需表(单位:百万吨)
油籽:本月预估2026/27年度美国大豆情况:产量、出口量上调,期末库存减少。产量上调1200万蒲式耳,达到46亿蒲式耳,明尼苏达州、艾奥瓦州、南达科他州、内布拉斯加州增加产量超过伊利诺伊州、堪萨斯州、密苏里州、阿肯色州减少产量。受供应增加、本销售季前期出口节奏加快影响,出口量上调2500万蒲式耳。种子用量小幅上升,压榨量维持不变,期末库存下调1500万蒲式耳,降至3亿蒲式耳。预计2026/27年度农场季节平均价格大豆上调10美分,为12.1美元/蒲式耳;豆粕价格维持340美元/短吨不变;豆油价格下调2美分,为68美分/磅。
本月预估2026/27年度全球油籽情况:产量7.219亿吨,较上月下降30万吨,大豆、葵花籽、花生、棉籽下调产量,部分被油菜籽上调产量抵消。澳大利亚、乌拉圭单产提升,全球油菜籽产量上调70万吨。全球葵花籽产量下调50万吨,俄罗斯、阿根廷葵花籽下调产量部分被南非上调产量抵消。
本月预估2026/27年度全球大豆情况:产量下调,压榨量、贸易量上调,期末库存减少。全球大豆产量下调20万吨,降至4.425亿吨;乌克兰、南非、欧盟、墨西哥下调产量,部分被美国、哥伦比亚上调产量抵消。阿尔及利亚、哥伦比亚、泰国、日本的压榨、进口需求走高,带动全球大豆压榨和进口需求上调。美国、阿根廷大豆出口量上调,乌克兰、乌拉圭、南非出口量下调,形成部分抵消。美国、阿根廷库存下降,全球大豆期末库存下调80万吨,降至1.235亿吨。
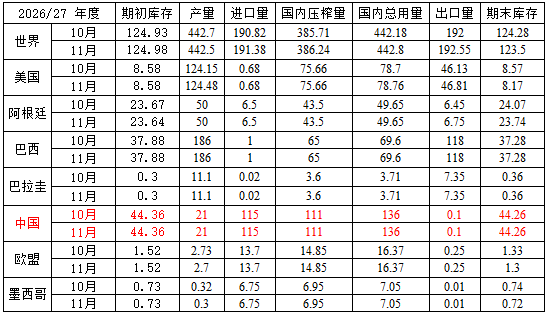
表4 大豆供需表(单位:百万吨)
 交易入口
 交易观摩
 会员注册
 资料下载
 联系方式
 操作指南