
全球农业供需报告
——【编译】2026年10月美国农业部报告
注:世界农业供需及粮食展望报告(WASDE 报告)仅考虑在发布时已生效的贸易政策,并默认这些政策在预测期内持续有效。
小麦:本月预估2026/27年度美国小麦情况:供应量、消费量上调,出口量下调,期末库存增加。受进口与产量上调影响,总供应量上调800万蒲式耳。美国国家农业统计局(NASS)发布的《小谷物年度汇总报告》显示,小麦产量小幅上调至15.34亿蒲式耳,单产提升的影响完全抵消收获面积减少带来的损失。但即便上调,产量仍为1970年以来最低。消费量上调1000万蒲式耳,全部来自饲料及损耗用量。NASS《谷物库存报告》显示,2026年第一季度(6‑8月)国内小麦消费量高于此前预期。受硬红冬麦、硬红春麦迄今销售及发运量下滑影响,出口量下调2500万蒲式耳,降至7.5亿蒲式耳,白麦出口量增加部分抵消了这一降幅。其中硬红冬麦出口降幅最大,原因是相较于去年,其价格大幅走高,在出口市场丧失竞争力。期末库存上调2300万蒲式耳,达到7.4亿蒲式耳,但仍较去年低20%。受库存增加、NASS已公布价格,以及市场年度剩余时间期货和现货价格预期影响,2026/27年度小麦平均农场价格(SAFP)下调0.1美元/蒲式耳,降至6.3美元/蒲式耳。
本月预估2026/27年度全球小麦情况:供给量、消费量上调,贸易量下调,期末库存小幅减少。受澳大利亚期初库存上调影响,全球总供应量上调90万吨,达到11.039亿吨。全球产量仅有小幅修正,多国产量增减相互抵消。欧盟产量下调80万吨,降至1.33亿吨,主要源于德国减产;加拿大、土耳其单产提升,产量各上调50万吨,分别达到3650万吨、2300万吨。全球消费量上调120万吨,达到8.279亿吨,主要源于中国和欧盟饲料及损耗需求增加。全球贸易量下降280万吨,降至2.09亿吨;俄罗斯、美国出口量下调,阿根廷、加拿大出口量增加,仅实现部分对冲。黑海冲突持续引起物流中断,俄罗斯发运量远低于长期均值,出口量降至五年来低点4000万吨。全球期末库存小幅回落,降至2.76亿吨;欧盟、中国、阿根廷、埃及等多国库存下调,基本被俄罗斯、澳大利亚、美国的库存增量抵消。
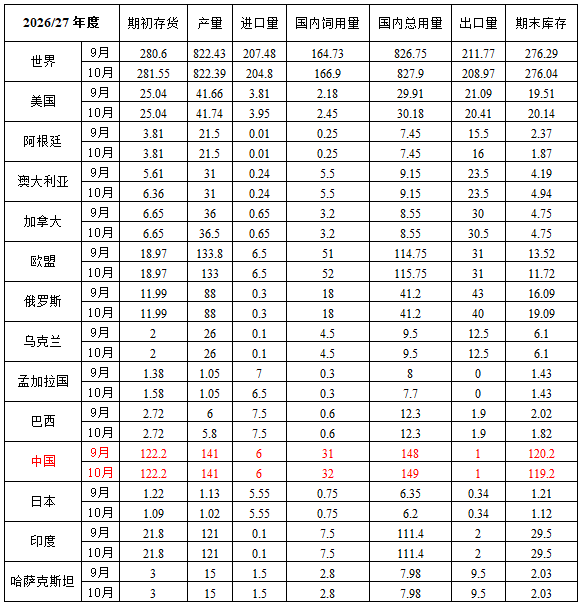 表1 小麦供需表(单位:百万吨)
粗粮:本月预估2026/27年度美国玉米情况:供应量、出口量、国内消费量上调,期末库存增加。依据9月30日《谷物库存报告》显示,期初库存上调1.73亿蒲式耳。玉米单产上调2.7蒲式耳,达到每英亩181.2蒲式耳;产量同步上调2.34亿蒲式耳,达到160亿蒲式耳,谷物收获面积维持8850万英亩不变。消费量上调1.25亿蒲式耳,达到163亿蒲式耳,消费各项分项均有上调。受供给增加影响,出口量上调2500万蒲式耳,达到33亿蒲式耳。供给增加幅度大于消费增幅,期末库存上调2.82亿蒲式耳,达到18亿蒲式耳。2026/27年度玉米农场季节平均价格下调0.1美元/蒲式耳,降至4.7美元/蒲式耳。
2026/27年度全球粗粮产量预计下调100万吨,降至15.89亿吨。除美国外其他国家粗粮供需调整情况:产量、消费量下调,贸易量不变,库存增加。玉米产量下调,主要集中在欧盟、菲律宾、墨西哥。欧盟玉米产量下调,源于收获结果及政府预估数据更新,其中法国预估产量同比下滑38%。
2026/27年度全球玉米期末库存上调830万吨,达到2.804亿吨。除美国外其他国家粗粮贸易情况:菲律宾、埃及玉米进口量上调,越南进口量下调。阿根廷、俄罗斯大麦出口量下调。玉米期末库存环比上调,主要受阿根廷库存增加拉动。
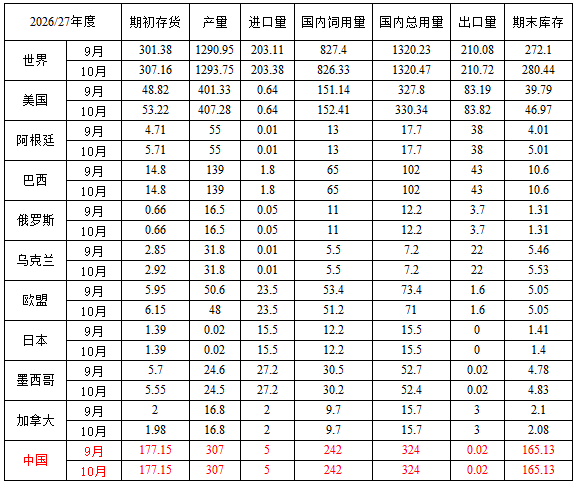 表2 玉米供需表(单位:百万吨)
稻米:本月预估2026/27年度美国稻米情况:供应量下调,消费量、出口量不变,期末库存减少。大米单产每英亩下调22磅,降至7668磅/英亩,根据 NASS 10月《作物生产报告》显示,产量降至1.577亿美担。单产下调带来产量下降,致使供应量下调。期末库存下调40万美担,降至4000万美担,较去年减少32%。2026/27年度所有大米农场季节平均价格上调0.3美元/美担,达到15.2美元/美担,主要受长粒米价格上调推动;依据当前长粒米现货、期货市场价格,长粒米价格上调0.5美元/美担,达到14美元/美担。
本月预估2026/27年度全球稻米情况:供应量上调,消费量、贸易量下调,期末库存增加。全球供应量上调70万吨,达到7.373亿吨;印度、日本、孟加拉国期初库存增加,抵消菲律宾、巴基斯坦、俄罗斯下降产量。全球消费量下调80万吨,降至5.388亿吨,主要是因为多个亚洲、非洲国家消费量下调。全球贸易量下降130万吨,降至6140万吨,源于印度出口量下调。全球期末库存上调150万吨,达到1.985亿吨,印度、日本增加库存,部分被中国、菲律宾、印尼减少库存抵消。
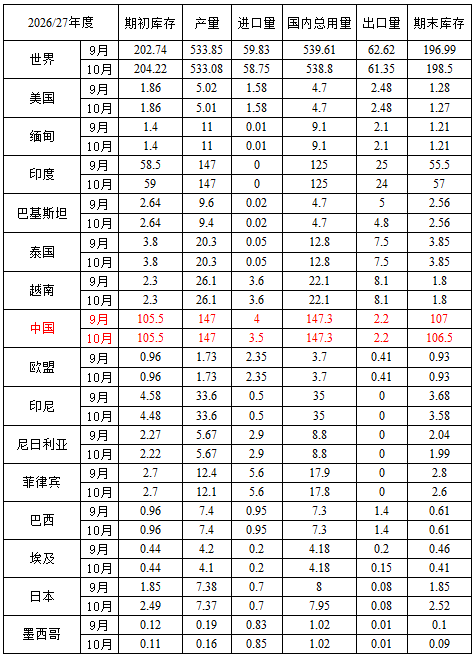 表3 大米供需表(单位:百万吨)
油籽:本月预估2026/27年度美国大豆情况:产量、出口量上调,期末库存减少。油籽产量1.336亿吨,较上月上调70万吨;大豆、棉籽产量上调,部分抵消了花生、油菜籽、葵花籽下降产量。大豆单产53.1蒲式耳/英亩,较9月上调0.3蒲式耳,总产量上调2700万蒲式耳,达到45.6亿蒲式耳;收获面积维持8590万英亩不变。大豆产量提升带来的增量部分被期初库存下降抵消,总供应量上调1700万蒲式耳,达到49亿蒲式耳。大豆出口量上调1000万蒲式耳,压榨量不变,期末库存增加500万蒲式耳,达到3.15亿蒲式耳。预计2026/27年度农场季节平均价格大豆12美元/蒲式耳;豆粕340美元/短吨,豆油70美分/磅。
本月预估2026/27年度全球大豆情况: 产量、压榨量、出口量上调,期初库存减少、期末库存增加。阿根廷受上一年度压榨量走高影响,期初库存下调,同时美国期初库存下降。美国产量上调部分超过印度、欧盟产量下调部分,全球大豆产量上调40万吨,达到4.427亿吨。受阿根廷、泰国上年度压榨量上调推动,全球压榨量上调。美国、尼日利亚出口量上调带动全球出口量提升。全球期末库存小幅上调30万吨,达到1.243亿吨。另一项重要油籽调整:因过去数月干旱天气影响作物收获前景,印尼棕榈油产量下调220万吨,降至4500万吨。全球棕榈油产量较上市场年度下调250万吨,全球库存跌至2017/18年度以来最低水平。
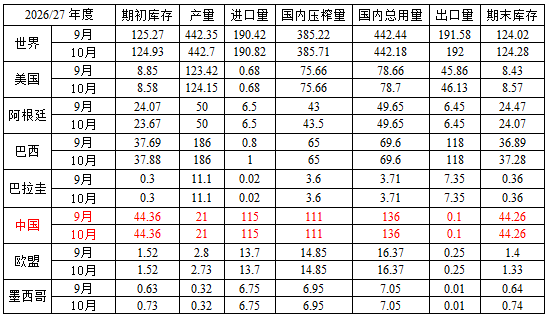
表4 大豆供需表(单位:百万吨)
 交易入口
 交易观摩
 会员注册
 资料下载
 联系方式
 操作指南