
全球农业供需报告
——【编译】2026年9月美国农业部报告
注:世界农业供需及粮食展望报告(WASDE 报告)仅考虑在发布时已生效的贸易政策,并默认这些政策在预测期内持续有效。
小麦:本月预估2026/27年度美国小麦情况:总供应量和总用量不变,不同品种的出口量出现增减对冲调整。白小麦出口量上调2000万蒲式耳,硬红冬麦、硬红春麦出口量分别下调1500万蒲式耳、500万蒲式耳。本次调整基于各小麦品种目前已申报的销售及装运数据,以及相对主要竞品的价格水平。根据美国国家农业统计局(NASS)已公布价格数据,叠加对本营销年度剩余时间期货与现货价格预期,2026/27年度小麦平均农场价格(SAFP)上调0.20美元/蒲式耳,达到6.40美元/蒲式耳。此外,美国玉米价格上涨也对小麦年度平均农场价格形成支撑。
本月预估2026/27年度全球小麦情况:供给量、消费量上调,贸易量下调,期末库存增加。依据澳大利亚农业与资源经济科学局(ABARES)最新季度报告,南澳州与维多利亚州天气条件极佳、降水充沛,西澳土壤墒情近期改善,澳大利亚小麦产量上调300万吨,达到3100万吨。得益于加拿大草原三省持续大面积利好天气,加拿大产量上调100万吨,达到3600万吨。乌克兰收割接近尾声,单产创历史新高,产量上调60万吨,达到2600万吨。根据最新官方统计,哈萨克斯坦收割面积减少,产量下调100万吨,降至1500万吨。基于多个主要出口国产量增加,全球总供给量上调350万吨,达到11.03亿吨。由于饲料及损耗用量增幅超过食用、种用与工业用量的降幅,全球总消费量上调50万吨,达到8.268亿吨。饲料及损耗用量上调,主要源于俄罗斯、乌克兰、哈萨克斯坦及埃及贸易量减少不足以被澳大利亚、加拿大和阿根廷出口增量抵消。黑海地区战事拖累物流,8月装运偏弱,俄罗斯和乌克兰出口量下调。全球贸易量下调90万吨,降至2.118亿吨。全球期末库存上调300万吨,达到2.763亿吨,增量主要来自俄罗斯、澳大利亚和乌克兰。
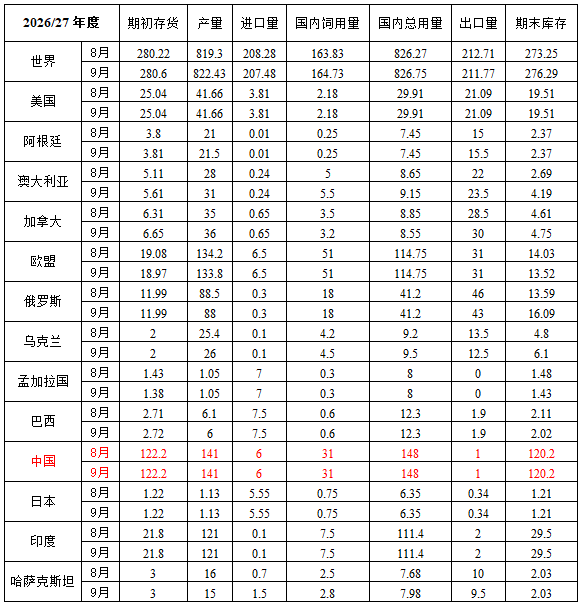
表1 小麦供需表(单位:百万吨)
粗粮:本月预估2026/27年度美国玉米情况:供给量、国内消费量下调,出口量不变,期末库存减少。期初库存下调2300万蒲式耳,主要原因是2025/26年度出口预测上调。单产下调2.2蒲式耳/英亩,降至178.5蒲式耳/英亩,收获面积小幅降至8850万英亩,玉米产量预估为158亿蒲式耳,较上月下调2.13亿蒲式耳。总消费量下调1.5亿蒲式耳,降至162亿蒲式耳。饲料及其他用量下调1.5亿蒲式耳,降至60亿蒲式耳。尽管产量下降,基于市场预期需求保持稳定,出口量维持在33亿蒲式耳不变。供给量降幅仅部分被消费下调所抵消,期末库存下调8600万蒲式耳,降至16亿蒲式耳。2026/27年度玉米农场季节平均价格上调0.30美元/蒲式耳,达到4.80美元/蒲式耳。
2026/27年度全球粗粮产量预计下调510万吨,降至15.88亿吨。除美国外其他国家粗粮供需调整情况:产量、贸易量、消费量上调,库存量增加。欧盟与其他国家玉米增加产量部分抵消印度、肯尼亚及俄罗斯减少产量,玉米产量下调。印度收获面积缩减,叠加降雨不及常年,单产前景承压,玉米产量下调。肯尼亚遭遇持续干旱,粮食主产区作物大面积歉收。澳大利亚、乌克兰及哈萨克斯坦产量增加,大麦产量上调。得益于预期充沛降雨提振单产,澳大利亚大麦产量上调300万吨,预计达到创纪录的1710万吨。
2026/27年度全球贸易主要变化包括:因国内乙醇生产耗粮增加,巴西玉米出口下调;澳大利亚大麦出口随产量提升而走高。受印度库存减少影响,赞比亚、乌克兰及巴西库存增加仅能部分对冲,美国以外国家玉米期末库存下降。全球玉米期末库存下调260万吨,降至2.721亿吨。
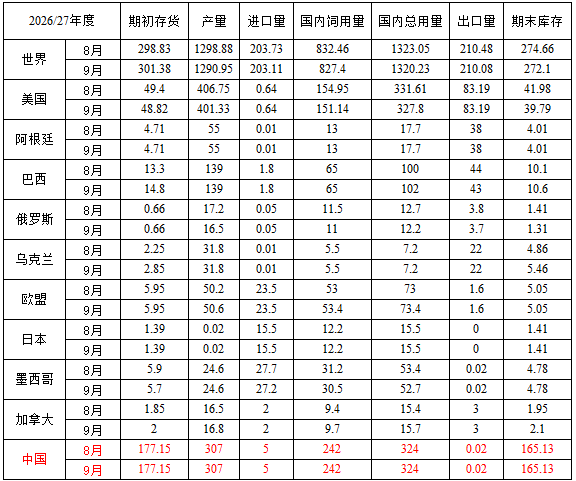
表2 玉米供需表(单位:百万吨)
稻米:本月预估2026/27年度美国稻米情况:在供需平衡表其他项目不变的情况下,期末库存随之走高。供给增加源于期初库存上调,但产量小幅下调部分抵消了该增量。根据美国国家农业统计局(NASS)8月20日发布的《大米库存报告》,期初库存上调460万美担,达到5840万美担。依据该局9月《作物产量报告》,尽管单产预测小幅上调,但因收获面积减少,大米总产量下调20万美担,降至1.582亿美担。其中长粒米产量下调320万美担,降至1.035亿美担;但大部分被中短粒米上调产量抵消,中短粒米上调至5460万美担。所有大米平均单产每英亩提高46磅,达到 7690磅/英亩。总消费量及其他用量维持1.48亿美担,与上月持平。期末库存上调440万美担,达到4040万美担,较上年度仍下降31%。2026/27年度农场季节平均价格保持14.9美元/美担不变,各品类价格预测均与上月保持一致。
本月预估2026/27年度全球稻米情况:供应量上调、消费量、贸易量下调,期末库存增加。本月供需端最大变动为印度,印度季风降雨低于常年、降水分布不均,致使该国大米产量出现十年来首次同比下降,期初库存增幅超过其产量降幅。全球供应量上调120万吨,达到7.366亿吨。全球消费量下调320万吨,降至5.396亿吨,减量主要来自印度。受柬埔寨出口减少影响,全球大米贸易量小幅下调至6260万吨。全球期末库存预测上调440万吨,达1.97亿吨;其中印度库存增加450万吨,占全球库存总量的28%。
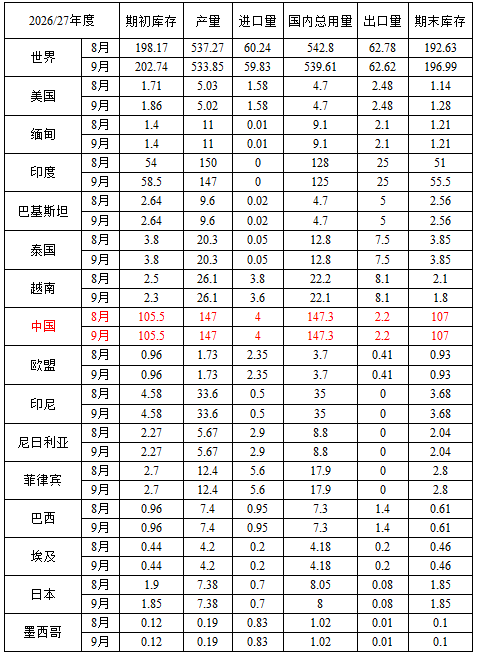
表3 大米供需表(单位:百万吨)
油籽:本月预估2026/27年度美国大豆情况:产量、出口量上调,期末库存减少。大豆收获面积较8月预测上调10万英亩,由于收获面积和单产双双提高,大豆产量上调1600万蒲式耳,达到45亿蒲式耳。大豆单产上调0.1蒲式耳,达到每英亩52.8蒲式耳。大豆压榨量维持不变,出口上调2500万蒲式耳,达到16.9亿蒲式耳。期末库存预测为3.1亿蒲式耳,较上月下调1000万蒲式耳。预计2026/27年度农场季节平均价格大豆12美元/蒲式耳,上调了0.6美元/蒲式耳;豆粕340美元/每短吨,上调了30美元/每短吨;豆油保持70美分/磅不变。
本月预估2026/27年度全球油籽情况:得益于油菜籽和葵花籽产量增加,全球油籽产量上调。受澳大利亚、俄罗斯、哈萨克斯坦及乌拉圭产量提升影响,油菜籽产量上调190万吨。因哈萨克斯坦、俄罗斯及欧盟产量增加,全球葵花籽产量上调100万吨。
本月预估2026/27年度全球大豆情况: 产量、压榨量、出口量上调,期末库存减少。受美国、加拿大产量提升推动,全球大豆产量上调10万吨,达到4.423亿吨;印度与欧盟产量下调,部分抵消美国和加拿大产量调高的影响。美国、加拿大、贝宁、乌克兰出口量增加,全球出口量上调。进口量上调主要来自欧盟、印度和日本。源于美国库存减少,全球大豆期末库存下调20万吨,降至1.24亿吨。
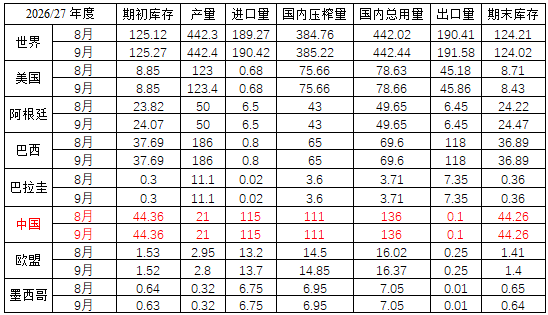
表4 大豆供需表(单位:百万吨)
 交易入口
 交易观摩
 会员注册
 资料下载
 联系方式
 操作指南